从美国数据服务商看互联网征信业发展与监管 互联网数据服务的视角
互联网征信业的兴起,本质上是数据服务能力从金融体系向更广泛经济场景外溢的结果。美国作为全球征信体系最成熟、数据服务市场最发达的经济体,其数据服务商的演进路径与监管框架,为理解互联网征信业的发展逻辑与监管边界提供了重要参照。
一、美国数据服务商的分层结构与征信功能
美国互联网征信生态并非由单一机构主导,而是形成了“基础数据层—分析服务层—征信产品层”的分层结构。基础数据层由大型互联网平台、支付网络、公共记录机构和专业数据聚合商构成,掌握身份、交易、行为、司法与工商等多源数据;分析服务层以数据清理、身份验证、反欺诈和评分建模为核心能力,通过API向上下游输出标准化数据服务;征信产品层则以三大征信局及新兴替代征信机构为主体,将数据服务转化为信用报告、信用评分和风险决策产品。
这一结构的关键特征在于:征信机构本身不一定直接采集全部原始数据,而是依赖数据服务商完成数据的标准化、关联与质量校验。互联网数据服务的专业化,使征信业得以在传统金融信贷数据之外,纳入电信缴费、租赁记录、平台交易和替代性行为数据,从而扩展了信用评估的覆盖范围。
二、互联网数据服务推动征信业发展的三条路径
第一,数据维度扩展。美国数据服务商通过协议接入和多源聚合,将非传统数据纳入信用评估输入,缓解了薄档案人群的“信用不可见”问题。第二,决策实时化。数据服务商提供的实时接口和事件触发服务,使信用评估从周期性报告转向持续监控和即时决策。第三,产品场景化。数据服务不再仅服务于信贷审批,还嵌入身份核验、反欺诈、商户准入和合规审查等环节,推动征信服务向更广泛的互联网经济场景延伸。
三、监管框架的核心逻辑:功能监管与数据治理并重
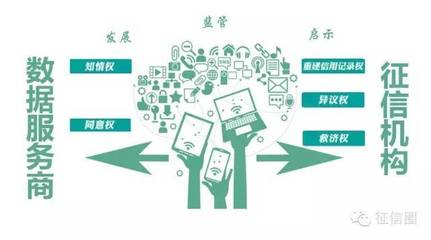
美国对互联网征信及数据服务的监管并非单一法律统摄,而是以功能监管为主线、以数据治理为底座的复合框架。其核心逻辑可概括为三点:其一,以业务功能而非机构类型确定监管归属,凡实质从事消费者报告或信用评分生产的机构,均须受《公平信用报告法》约束;其二,强调数据使用的目的限定与透明度,数据服务商在采集、聚合和输出数据时须遵循告知、同意、异议和更正机制;其三,关注替代数据的公平性,防止因数据源偏见导致对特定群体的系统性排斥。
与此数据服务商处于征信监管与数据保护监管的交汇地带:一方面需满足征信法对准确性、完整性和争议处理的要求;另一方面须符合隐私保护、数据安全和消费者权利方面的规范。监管重点不在于禁止数据流动,而在于确保数据在可追溯、可解释、可救济的框架内流动。
四、对互联网征信业发展的启示
从美国经验看,互联网征信业的健康发展取决于三个条件:一是数据服务分层与专业化,避免征信机构在数据采集端过度扩张而弱化分析能力;二是监管以功能为导向,保持对新兴数据产品和替代评分方法的适用性;三是建立覆盖数据质量、算法公平和消费者救济的协同治理机制。互联网数据服务既是征信业扩展覆盖面和提升效率的动力来源,也是监管需要持续校准的风险节点。征信监管的关键在于平衡数据利用与权利保护,使互联网数据服务在提升信用体系包容性的不偏离公平与透明的底线。
如若转载,请注明出处:http://www.14oul.com/product/34.html
更新时间:2026-11-03 03:40:38